GELD & FINANZEN
Girokonto, Tagesgeld oder Festgeld?
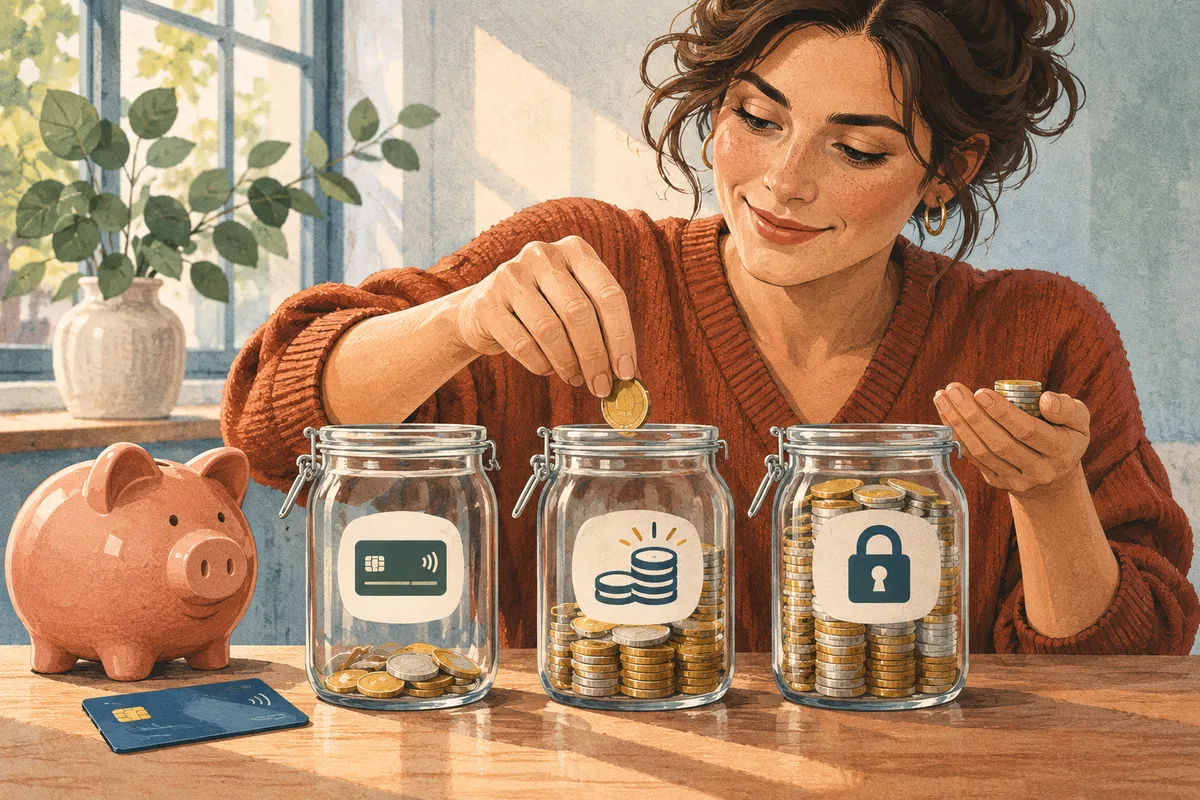
Das Girokonto ist für den Zahlungsverkehr gedacht und wird meist kaum oder gar nicht verzinst. Für Rücklagen, die nicht sofort gebraucht werden, kommen sichere Alternativen in Frage. Welche Zinsen es gibt, hängt stark von der jeweiligen Marktlage ab.
Die Möglichkeiten im Überblick
- Girokonto: für laufende Ausgaben und einen kleinen Puffer.
- Tagesgeld: täglich verfügbar, der Zins kann sich jederzeit ändern. Gut geeignet für einen Notgroschen.
- Festgeld: fester Zins für eine feste Laufzeit; das Geld ist in dieser Zeit in der Regel nicht verfügbar.
Worauf Sie achten sollten
- Einlagen sind in der EU gesetzlich bis 100.000 Euro pro Person und Bank abgesichert. Bei ausländischen Banken gilt die Sicherung des jeweiligen Landes.
- Lockangebote prüfen: Hohe Zinsen gelten oft nur für Neukunden, begrenzte Beträge oder wenige Monate.
- Zinsen mit der Inflationsrate vergleichen, um die tatsächliche Kaufkraft einzuschätzen.
- Wer gleichzeitig den Dispokredit nutzt, sollte ihn zuerst ausgleichen, denn Dispozinsen sind meist deutlich höher als Sparzinsen.
- Eine Umschuldung von Krediten lohnt sich nur nach einem vollständigen Kostenvergleich einschließlich Gebühren.
Für langfristige Ziele kommen auch andere Anlageformen in Frage, die jedoch mit Wertschwankungen verbunden sind. Unabhängige Beratung bieten etwa die Verbraucherzentralen.